Mercato immobiliare di Dubai nel 2027: offerta, affitti e tre scenari
Le prospettive immobiliari di Dubai nel 2027 dipenderanno dal numero effettivo di abitazioni consegnate, da chi vi si trasferirà e dai prezzi che gli acquirenti potranno finanziare. Un ampio portafoglio di progetti non basta a rispondere. Né un calo del prezzo medio delle transazioni significa che tutte le case abbiano perso lo stesso valore. Ecco i dati disponibili a ottobre 2026 e tre possibili sviluppi per l’anno successivo.
Punto di partenza: dati datati, non risultati del 2027
Queste prospettive sono state preparate il 19 ottobre 2026. La fonte trimestrale residenziale più recente esaminata qui è il rapporto Savills del Q3 2026, pubblicato il 12 ottobre. Il riepilogo seguente separa gli indicatori di mercato osservati dall’offerta prevista. I confronti sui canoni dei nuovi contratti riguardano alcuni immobili comparabili, non tutte le locazioni di Dubai.
Il prezzo medio di vendita degli appartamenti è sceso del 4,8% rispetto al trimestre precedente; l’indice degli immobili comparabili è calato dell’1,7%. La differenza conta quando cambia il tipo di abitazione venduta. Un aumento della quota di immobili più piccoli o meno costosi può abbassare la media senza che ogni appartamento comparabile scenda della percentuale indicata.
| Indicatore | Dato riportato | Periodo / ambito |
|---|---|---|
| Abitazioni consegnate | Circa 26.500 | H1 2026; consegne dichiarate |
| Completamenti previsti | Circa 205.400 | Programma 2027; non sono abitazioni completate |
| Affitti dei nuovi contratti di appartamenti a Dubai Marina | −12.8% | Q3 2026 rispetto al Q3 2025; immobili comparabili selezionati |
| Affitti dei nuovi contratti di appartamenti a JVC | −10.4% | Q3 2026 rispetto al Q3 2025; immobili comparabili selezionati |
Offerta: conta le consegne prima di parlare di eccesso
Distingui quattro fasi: lancio del progetto, vendita in costruzione, abitazione completata e abitazione effettivamente occupata. Una vendita registrata durante i lavori non aggiunge un appartamento abitabile al mercato in quel mese. Allo stesso modo, la data di consegna prevista può cambiare senza che il progetto scompaia dalle stime di offerta a lungo termine.
I dati storici invitano a non interpretare alla lettera i programmi di consegna. La rassegna Knight Frank del Q1 2026 stima al 60% il tasso di realizzazione per il 2021–2025. È una misura retrospettiva tratta da un rapporto precedente, non la previsione che arriverà esattamente il 60% del portafoglio 2027 di un altro editore. Applicare il dato meccanicamente produrrebbe una cifra che le fonti non hanno previsto.
Per un acquisto specifico, usa il servizio DLD di verifica dello stato dei progetti per identificare il progetto e controllarne l’avanzamento registrato. Poi mappa per tipologia gli immobili concorrenti vicini. La consegna di diverse torri con bilocali simili può influire su quel mercato locativo, anche se in un altro quartiere di case familiari ci sono poche abitazioni direttamente concorrenti.
Non sommare gli stessi immobili previsti in due rapporti di ricerca diversi. Le date di pubblicazione, le definizioni e i periodi di consegna possono variare. Un utile prospetto locale dell’offerta indica la data della fonte e la consegna prevista di ogni progetto, e viene aggiornato quando cambiano i dati.
Affitti: segui i nuovi contratti comparabili e i periodi di sfitto
Un proprietario deve sapere quale affitto pagherà davvero un inquilino adeguato e quanto tempo servirà per trovarlo. I prezzi degli annunci non rispondono a nessuna delle due domande. Confronta abitazioni nello stesso edificio o in uno simile, con dimensioni, arredi e condizioni comparabili. Non mischiare senza criterio una torre di pregio vicino ai trasporti con immobili più vecchi in un’altra parte del quartiere.
Tieni traccia degli incentivi oltre all’affitto annuo indicato. Un periodo gratuito, arredi aggiuntivi o uno sfitto più lungo possono ridurre il reddito effettivo senza una variazione evidente del canone pubblicizzato. In un mercato più debole, il primo cambiamento potrebbe essere un proprietario più flessibile, non un nuovo prezzo richiesto sul portale.
Per un immobile occupato, leggi il contratto e verifica le norme di rinnovo applicabili. L’indice ufficiale degli affitti del DLD è un riferimento per orientarsi, ma non garantisce l’affitto futuro di un nuovo inquilino. Mantieni separate le ipotesi di rinnovo dal confronto sui nuovi contratti di un’unità sfitta.
Prezzi: confronta immobili simili, non solo la media cittadina
Quando disponibili, usa i prezzi delle transazioni concluse per abitazioni davvero comparabili. Distingui le rivendite di immobili ultimati dai lanci dei promotori e verifica se differenze di metratura o di pagamento spiegano parte del prezzo. Una prima rata più bassa è un piano di finanziamento, non la prova che l’immobile costi meno nel complesso.
Osserva il numero di acquirenti concreti oltre all’ultimo prezzo registrato. Meno transazioni possono indicare che i venditori mantengono i prezzi richiesti mentre gli acquirenti aspettano. Non dimostrano né un prezzo di equilibrio stabile né un mercato di vendite forzate. Un venditore con urgenza è una prova debole per un intero quartiere.
Valore di rivendita e affitto annuo possono evolvere diversamente. Costi di finanziamento, fiducia degli acquirenti e necessità di vendere del proprietario influenzano il prezzo pagato per un bene. L’affitto è legato più direttamente alla decisione di un nucleo familiare di occupare l’abitazione. Un rendimento locativo indicato più alto può quindi derivare da un prezzo d’acquisto più basso, non da un affitto maggiore.
Tre scenari per gli immobili a Dubai nel 2027
Sono scenari condizionali per la pianificazione, non previsioni delle società di ricerca citate. Non hanno probabilità assegnate né promettono rendimenti percentuali. Nella stessa città possono coesistere più scenari: una zona che riceve molti immobili simili può subire pressioni, mentre un edificio con offerta limitata resta resiliente.
Il rapporto chiave è tra offerta utilizzabile e nuclei familiari disposti e in grado di occuparla. Finanziamenti e fiducia possono modificare la domanda d’acquisto più rapidamente di quanto i cantieri cambino il patrimonio abitativo. Rivedi i dati durante l’anno invece di aderire a una sola narrazione di boom o crollo per tutta la città.
| Scenario | Condizioni | Affitti | Prezzi di vendita |
|---|---|---|---|
| Assestamento graduale | Consegne e domanda di inquilini restano nel complesso in equilibrio a livello locale | Più deboli dove arrivano immobili concorrenti; più stabili altrove | Trattative disomogenee e ribassi selettivi |
| Ripresa trainata dalla domanda | La domanda degli occupanti cresce mentre l’offerta utilizzabile resta limitata | Stabilizzazione, poi affitti più sostenuti nelle zone con offerta limitata | Maggiore sostegno agli immobili dal prezzo adeguato e finanziabili |
| Pressione dell’offerta | Consegne concentrate incontrano una domanda familiare più debole | Più incentivi, periodi di sfitto più lunghi e affitti effettivi più bassi | Sconti di rivendita maggiori dove i proprietari hanno bisogno di liquidità |
Cosa ci porterebbe a rivedere le prospettive?
Per valutare la pressione dell’offerta, osserva gli immobili ultimati e disponibili per l’affitto, non gli annunci aggiornati dei nuovi progetti. Un numero crescente di unità simili vuote rafforzerebbe lo scenario negativo. Se le consegne slittano e immobili comparabili vengono affittati rapidamente senza incentivi, l’ipotesi di un calo generale degli affitti si indebolisce in quel sottomercato.
Per valutare una ripresa, cerca prove di occupazione e affitti effettivamente incassati, sostenute da più vendite comparabili. L’aumento delle prenotazioni nei nuovi progetti non dimostra da solo che le famiglie abbiano assorbito le abitazioni completate. Un acquirente che paga di più per dotazioni diverse non indica un aumento del prezzo a parità di caratteristiche.
Esamina il finanziamento con un istituto di credito usando le condizioni attuali. Le variazioni dei tassi non incidono allo stesso modo su ogni acquirente: contano anche verifiche del reddito, acconti e valutazione dell’immobile. La nostra guida ai mutui per acquirenti stranieri raccoglie le domande pratiche. Verifica la tua capacità di prestito invece di presumere che una previsione macroeconomica garantisca i fondi.
Trasforma il rischio al ribasso in una prova di budget
Considera un acquisto in contanti ipotetico da 2 milioni di AED con 160.000 AED di affitto annuo previsto. Ipotizza 32.000 AED di costi ricorrenti a carico del proprietario e 8.000 AED per affitti persi: il reddito operativo netto è di 120.000 AED. Sono cifre d’esempio, non medie di mercato per Dubai. Escludono costi di acquisto, finanziamento, imposte personali e rivendita.
Ora prova un affitto previsto inferiore del 10%, pari a 144.000 AED, e aumenta a 16.000 AED la quota per gli affitti persi. Per semplicità, mantieni gli altri costi a 32.000 AED. Il reddito operativo netto scende a 96.000 AED, una riduzione del 20%. La quota per le perdite si sottrae una sola volta dall’affitto previsto. Un contratto di gestione reale può far variare alcune spese in base agli affitti incassati.
Valuta separatamente il valore dell’immobile. Un calo ipotetico del 10% porterebbe una casa da 2 milioni di AED a 1,8 milioni, una perdita non realizzata di 200.000 AED prima dei costi di transazione. Questa variazione di valore non è una spesa per l’affitto e non si sottrae di nuovo dal reddito locativo netto. È un test di sensibilità del budget, non la nostra previsione di un calo del 10% nel 2027.
| Voce | Scenario iniziale, AED | Scenario di stress, AED |
|---|---|---|
| Affitto previsto | 160,000 | 144,000 |
| Costi ricorrenti del proprietario | −32,000 | −32,000 |
| Quota per affitti persi | −8,000 | −16,000 |
| Reddito operativo netto | 120,000 | 96,000 |
Scegli l’immobile dopo aver verificato le ipotesi
Se il tuo piano dipende da un affitto imminente, parti dal contratto effettivo o da tempi di locazione realistici. Se dipende da una consegna futura, considera ritardi e nuova offerta concorrente. Il nostro confronto tra immobili in costruzione e ultimati segue lo stesso budget per tre anni; la guida al rendimento locativo netto spiega quali costi includere.
Anche l’obiettivo di residenza richiede una verifica distinta. Leggi il piano 2027 per l’acquisto immobiliare legato al Golden Visa, senza presumere che la crescita prevista o il prezzo d’annuncio di un immobile ne dimostrino l’idoneità. L’obiettivo del visto non elimina i rischi finanziari del bene.
Usa il catalogo delle zone per organizzare i confronti locali e il catalogo dei progetti per restringere la selezione. Prima di impegnarti, chiedi le prove dell’affitto, l’elenco completo dei costi e lo stato aggiornato del progetto. Una prospettiva utile per il 2027 è quella che il tuo budget può sostenere quando le ipotesi si rivelano errate.
Fonti consultate
- Savills: rapporto sul mercato residenziale di Dubai, Q3 2026; quadro e offerta prevista
- Knight Frank: rassegna del mercato residenziale di Dubai, Q1 2026; realizzazione storica delle consegne
- DLD: verifica dello stato dei progetti
- DLD: indice degli affitti
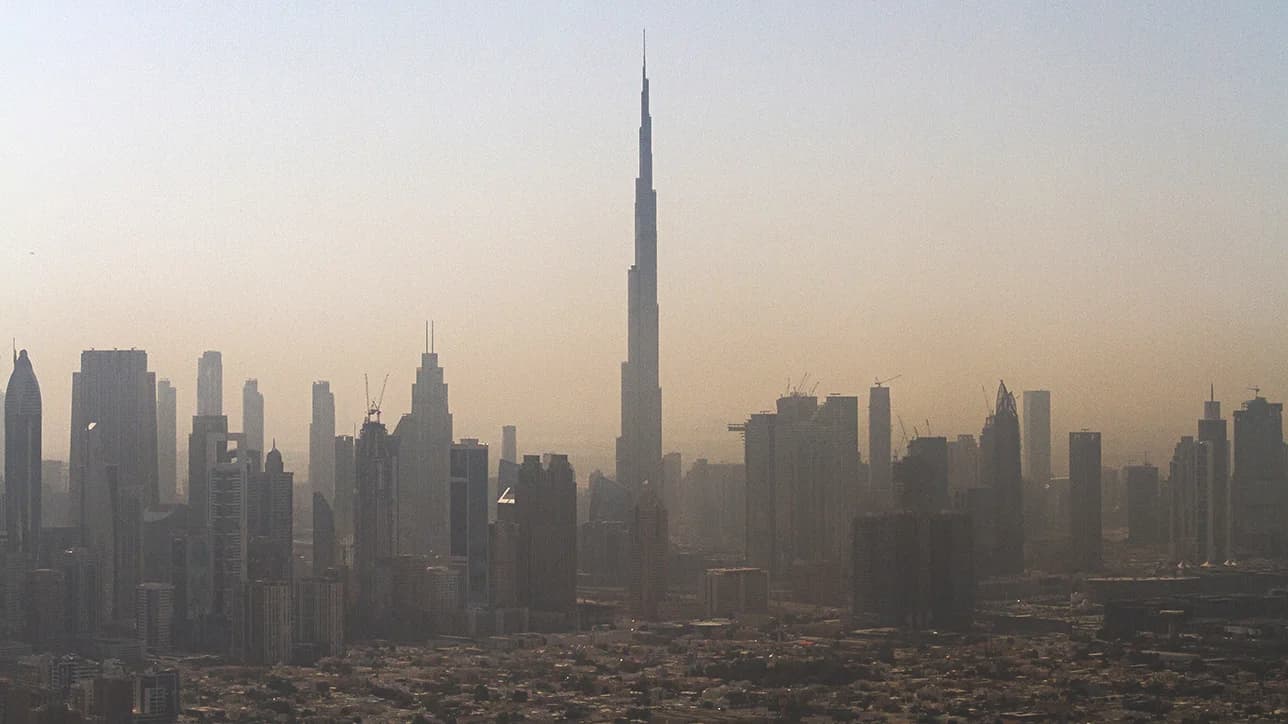
- Foto d’archivio dello skyline: CommunistSquared / Wikimedia Commons, CC0
▸ Domande frequenti
I prezzi degli immobili a Dubai saliranno o scenderanno nel 2027?
+
Una percentuale unica nasconderebbe le differenze di offerta, domanda e tipologia d’immobile. Questo articolo presenta scenari di assestamento graduale, ripresa trainata dalla domanda e pressione dell’offerta. Nessuno garantisce un esito né prevede il risultato per una specifica unità.
L’offerta abitativa pianificata implica un crollo immobiliare a Dubai?
+
No. Un programma non è un conteggio degli alloggi completati e occupati. Valuta insieme consegne effettive, tipologie concorrenti e domanda degli inquilini. Molte consegne locali possono comunque mettere sotto pressione affitti e rivendite anche se altre zone hanno un’offerta più limitata.
I numeri del test di stress sono previsioni per il 2027?
+
No. Le variazioni di affitto e valore dell’immobile sono test di budget ipotetici. Mostrano come un affitto più basso, maggiori perdite di reddito e una valutazione di rivendita inferiore incidano su diverse parti dell’investimento; non sono probabilità né risultati di mercato promessi.
Dati verificati il 19 ottobre 2026. I programmi previsionali possono cambiare. Scenari e test di budget sono analisi editoriale, non una valutazione, una consulenza d’investimento personale o una garanzia di prezzi e affitti futuri.